Fluxo de caixa reduz erro ao separar saldo e compromissos
Controle diário ajuda a empresa a enxergar o saldo real, separar compromissos e decidir com mais segurança.
Resumo da notícia
- O fluxo de caixa mostra quando o dinheiro entra, quando sai e qual é o saldo disponível para a operação.
- O controle precisa partir do saldo real, incluir compromissos por data e ser atualizado sempre que houver mudança.
- Separar caixa da empresa e caixa pessoal evita distorção no resultado e melhora a tomada de decisão.
- Uma rotina simples de conferência diária ajuda a prever falta de dinheiro antes que ela vire crise.
Montar e manter um fluxo de caixa ajuda a empresa a enxergar quanto dinheiro entra, quanto sai e qual saldo realmente sobra para a operação. Isso reduz surpresa, melhora a leitura dos compromissos e dá base para decidir sobre compras, cobranças, prazos e despesas.
Na prática, o controle funciona melhor quando parte da realidade, acompanha a rotina financeira e é revisto sempre que algo muda. Ele não serve só para registrar números, mas para mostrar se o negócio consegue cumprir o que prometeu sem pressionar demais o caixa.
Comece pelo dinheiro que já está disponível
O primeiro cuidado é abrir o controle com o que realmente pode ser usado naquele momento. Isso inclui conta bancária, caixa físico e qualquer valor que esteja livre para a operação, sem destino já definido.
Essa escolha muda toda a leitura do negócio. Se a empresa começa a projeção com um valor maior do que de fato pode gastar, a previsão já nasce inflada. Se parte do dinheiro já está separada para compromisso próximo, ele não deve ser contado como folga.
Esse ponto costuma gerar erro porque muita empresa olha apenas o extrato principal e ignora quantias já comprometidas. Um saldo parece confortável no papel, mas parte dele pode estar reservada para fornecedor, despesa próxima ou obrigação já assumida. Quando isso acontece, o gestor toma decisão com base em um dinheiro que não está realmente solto.
O melhor caminho é tratar o saldo como valor acionável. O que já tem destino certo precisa ficar fora da conta de disponibilidade. Essa separação simples evita confusão e dá uma leitura mais honesta do caixa.
Uma planilha simples ou um sistema interno já resolvem o início do controle, desde que o registro seja fiel. O importante é anotar a data, a origem do valor e o total que pode ser movimentado. O formato pode variar, mas a lógica precisa ser a mesma: partir do que existe de fato e não do que se imagina existir.
Também vale olhar para o saldo com espírito prático. O objetivo não é mostrar quanto entrou no banco, mas quanto resta depois dos compromissos conhecidos. Quando o gestor entende essa diferença, ele evita comprar, contratar ou prometer algo que o caixa não sustenta.
Isso é ainda mais útil em empresas com circulação intensa de dinheiro. Nesses casos, pequenas interpretações erradas se acumulam rápido. Um valor que parece livre hoje pode já estar comprometido para amanhã. O fluxo de caixa serve justamente para tirar essa névoa da frente.
Uma boa referência de trabalho é separar o que é reserva, o que é compromisso e o que é disponibilidade imediata. Se o controle mistura essas três coisas, o saldo perde valor como ferramenta de gestão.
Registre entradas assim que elas forem geradas
As entradas precisam entrar no controle no momento certo. Venda no cartão, boleto emitido, PIX recebido, adiantamento de cliente e recebimento parcelado devem ser lançados assim que forem confirmados ou quando houver base firme para prever a data de entrada.
Esse registro evita uma ilusão comum: achar que faturamento alto significa caixa folgado. A empresa pode vender bem e, ainda assim, enfrentar aperto se o dinheiro demora para cair. O problema não está só no volume comercial, mas na diferença entre vender e receber.
Negócios que trabalham com crediário, parcelas ou encomendas sentem isso com força. Em muitos casos, o prazo da venda não coincide com o prazo do dinheiro na conta. Se o controle ignora essa distância, ele mostra uma realidade incompleta.
Também é importante não lançar valor cedo demais sem base segura. Quando o dinheiro ainda depende de confirmação, o ideal é registrar a expectativa com a data prevista e revisar se houver mudança no combinado. Assim, o controle acompanha a operação sem criar falsa sensação de caixa.
Outro cuidado útil é separar o que já entrou do que ainda está para entrar. Essa divisão ajuda a evitar erro de decisão. Se a empresa enxerga tudo como recebido, acredita que tem folga que ainda não existe. Se só olha o que já caiu, pode subestimar o fluxo futuro e travar movimentos que seriam possíveis.
O fluxo de caixa é mais útil quando mostra o tempo do dinheiro. O valor não importa apenas pelo tamanho, mas pelo momento em que chega. Uma entrada grande no período errado pode não resolver a pressão do dia a dia. Já uma entrada menor, mas antecipada, pode aliviar um compromisso importante.
Em negócios com ritmo acelerado, o ideal é que o lançamento aconteça perto do fato gerador. Assim, a leitura do caixa acompanha a operação real e não fica dependente da memória de ninguém. Quanto mais tempo passa entre o evento e o lançamento, maior o risco de esquecer um valor, errar a data ou interpretar mal a posição financeira.
O hábito de registrar cedo também ajuda a identificar padrões. Se um cliente costuma atrasar, isso aparece no histórico. Se uma forma de recebimento chega sempre com defasagem, o controle passa a mostrar esse comportamento. Sem esse olhar, o gestor administra com esperança. Com ele, passa a administrar com informação.
Classifique as saídas pelo compromisso e pelo prazo
Saída é tudo o que reduz o dinheiro disponível. Nessa lista entram folha, aluguel, impostos, fornecedores, frete, energia, internet, comissão, manutenção e despesas administrativas. O ponto central é não deixar essas obrigações espalhadas sem ordem.
O controle melhora quando cada saída vem acompanhada da data em que precisa ser paga. Isso permite enxergar a pressão de cada compromisso no calendário e evita que a empresa descubra, tarde demais, que vários vencimentos caem na mesma janela.
Também ajuda separar gasto fixo de gasto variável. O fixo costuma se repetir com mais previsibilidade. O variável muda conforme o ritmo da operação. Quando essa diferença aparece no fluxo, fica mais fácil entender onde há margem para ajuste se o caixa apertar.
Outra divisão útil é entre despesa inevitável e despesa negociável. Algumas contas têm data e valor praticamente fechados. Outras podem ser alteradas, empurradas ou pagas de forma diferente. Quando o gestor enxerga isso no controle, ele ganha mais opções para agir sem improviso.
Misturar tudo numa mesma fila é um erro comum. Se a empresa não sabe o que vence primeiro, pode pagar o que é menos urgente e deixar para depois o que sustenta a operação. O fluxo de caixa bom organiza as prioridades e mostra o que precisa de atenção imediata.
Essa leitura é importante em negócios com entrega, produção ou prestação de serviço contínua. Em uma operação assim, um pagamento esquecido pode atrapalhar a rotina de forma rápida. Por isso, o controle não deve mostrar só valor, mas também função econômica de cada saída.
Uma prática simples é listar compromissos próximos em ordem de vencimento. Depois, marcar o que é indispensável, o que admite ajuste e o que pode aguardar sem dano maior. Esse exercício ajuda o gestor a preservar a operação principal e evitar corte errado.
Quando a empresa conhece a natureza das saídas, ela também negocia melhor. Sabe onde pedir prazo, onde não mexer e onde precisa tomar decisão rápida. O caixa deixa de ser uma lista solta de despesas e passa a funcionar como mapa de pressão financeira.
Projete os próximos dias com base no calendário financeiro
Depois de registrar entradas e saídas, o passo seguinte é projetar o saldo futuro. A lógica é simples: saldo inicial, mais entradas previstas, menos saídas previstas. O resultado mostra onde há sobra e onde o dinheiro fica apertado.
Essa visão de curto prazo costuma ser mais útil do que olhar só o mês fechado. Em muitos negócios, o problema aparece antes do fim do período, quando o pagamento se concentra e o recebimento ainda não caiu.
Por isso, o calendário financeiro precisa refletir a rotina da empresa. Se um fornecedor cobra sempre em data conhecida, isso deve aparecer no quadro. Se um cliente costuma atrasar, esse padrão também precisa entrar na conta. Fluxo de caixa bom não trabalha com desejo, trabalha com comportamento real.
O maior ganho da projeção está na decisão prática. O gestor consegue ver em que momento o saldo fica pressionado, qual compromisso pesa mais e se existe espaço para antecipar alguma entrada ou segurar uma saída. Isso transforma o controle em ferramenta de ação, não apenas em registro.
Quanto mais próximo da operação real estiver o calendário, melhor. Uma empresa que vende parcelado, mas paga custos recorrentes toda semana, precisa enxergar essa diferença com clareza. Sem isso, o caixa pode parecer saudável no papel e frágil na prática.
Também é importante usar a projeção para avaliar o efeito de decisões futuras. Antes de comprar estoque, contratar mais gente ou assumir nova despesa, o gestor precisa olhar o impacto no saldo dos dias seguintes. A pergunta certa não é só se cabe hoje, mas se continua cabendo depois.
Em negócios sujeitos a variação de demanda, esse tipo de análise evita crescimento sem sustentação. O movimento comercial pode até ser bom, mas o caixa pode não suportar expansão imediata. O fluxo mostra esse limite com mais honestidade do que a percepção do dono.
Quando a projeção aponta folga, a empresa ganha margem para agir com mais segurança. Quando aponta aperto, ganha tempo para reorganizar prioridades. O valor do controle está exatamente aí, em antecipar a pressão antes que ela vire problema de pagamento.
Atualize a previsão sempre que algo mudar
Fluxo de caixa não é documento parado. Se uma venda atrasa, um fornecedor antecipa cobrança, uma despesa foge do previsto ou um cliente paga antes do combinado, o quadro precisa ser ajustado na hora.
O motivo é simples: o valor mais útil é o mais recente. O caixa muda todos os dias, e uma previsão antiga pode induzir erro se a operação já mudou de direção.
Para manter a rotina viva, vale definir um horário fixo de revisão. Pode ser no início do expediente ou no fim do dia, desde que a empresa siga o mesmo padrão. Assim, a atualização deixa de depender da memória e passa a fazer parte da gestão.
Essa revisão contínua também ajuda a detectar mudanças de comportamento. Se um atraso vira hábito, o problema deixa de ser pontual. Se uma despesa aparece com frequência maior do que a prevista, talvez haja falha no processo de lançamento ou no próprio planejamento. O fluxo passa a servir como sinal de gestão, não só como controle numérico.
É comum que o caixa se altere por pequenas ocorrências acumuladas. Um recebimento que escorrega, uma compra que muda de data, uma comissão paga antes da hora, tudo isso altera a leitura do saldo futuro. Por isso, a atualização precisa ser frequente e objetiva.
O cuidado de revisar também protege a empresa contra excesso de confiança. Quando o gestor olha um quadro velho, pode imaginar que ainda tem espaço onde o caixa já foi consumido. Isso é perigoso em qualquer operação, porque reduz a capacidade de reação.
O fluxo de caixa só cumpre bem sua função quando acompanha o presente. Se a empresa atualiza com disciplina, o controle mostra a pressão do agora e a tendência do próximo período. Essa combinação é o que permite agir com antecedência.
Faça uma conferência diária curta e consistente
O acompanhamento funciona melhor quando é simples. Uma revisão curta, feita todos os dias úteis, costuma bastar para manter o controle confiável, desde que a empresa siga a rotina sem falha.
Nessa checagem, o responsável compara o que foi previsto com o que realmente entrou e saiu. Se houver diferença, o motivo precisa ser anotado. Esse registro evita repetição do mesmo erro e ajuda a corrigir o processo, não apenas o número do dia.
A conferência diária também melhora a comunicação interna. Comercial, financeiro e operação passam a enxergar a mesma informação. Quando isso acontece, cai o risco de um setor trabalhar com uma expectativa e outro com outra completamente diferente.
O ponto central é a consistência. Não adianta detalhar o caixa por alguns dias e depois abandonar a rotina. O fluxo de caixa só ajuda quando vira hábito da empresa. É a repetição que mostra se o negócio cumpre o que planejou ou se a operação cria desvios com frequência.
Durante a revisão, o gestor também pode observar onde o processo falha com mais facilidade. Se sempre falta clareza em uma receita, talvez o problema esteja no lançamento. Se a despesa depende de uma pessoa só, o fluxo está frágil. O objetivo não é complicar, e sim tornar a informação previsível.
Uma rotina curta funciona melhor do que uma conferência longa e esporádica. O excesso de etapas desestimula o uso diário. Já um processo simples, com poucos passos e responsáveis definidos, tende a se manter por mais tempo.
Quando a empresa usa a conferência como parte do trabalho, ela passa a identificar desvio antes que ele cresça. Isso reduz improviso e melhora a capacidade de resposta em períodos de maior pressão financeira.
Separe caixa da empresa e caixa pessoal
Esse é um dos erros que mais distorcem a leitura do negócio. Quando o dinheiro da empresa se mistura com retirada pessoal, o gestor perde noção do resultado real e do saldo efetivamente disponível para a operação.
O ideal é definir retirada fixa, política de pró labore ou critério equivalente, sempre separado das despesas da empresa. Assim, o controle deixa de depender de saques improvisados e passa a ter regra clara.
Também ajuda manter contas e senhas organizadas por finalidade. Quanto menos mistura, mais fácil fica entender o que pertence à operação e o que é movimentação do dono.
Essa separação protege a tomada de decisão. Se o proprietário usa o caixa como extensão da conta pessoal, o negócio parece mais folgado ou mais apertado do que realmente está. Nos dois casos, a gestão erra. No primeiro, assume compromisso demais. No segundo, trava decisão que poderia ser viável.
Uma regra simples ajuda bastante: toda retirada precisa ter critério conhecido e registro próprio. Isso evita improviso e preserva a leitura do negócio. Quando a empresa cresce, essa disciplina fica ainda mais necessária, porque pequenas confusões se multiplicam com facilidade.
Também é importante lembrar que a conta da empresa precisa refletir a operação, não a vida particular do dono. Misturar as duas coisas faz o fluxo perder utilidade como ferramenta de planejamento.
Quem olha o caixa com essa separação entende melhor quanto pode gastar, quanto precisa guardar e quanto é risco real. Essa clareza melhora toda a gestão financeira.
Use o controle para decidir antes de comprar ou contratar
Depois de alguns dias de uso, o fluxo de caixa passa a orientar decisões concretas. Ele mostra se a empresa pode comprar à vista, se precisa negociar prazo ou se é melhor adiar uma despesa que não é urgente.
Também ajuda a planejar estoque, campanha, ampliação de operação e contratação de equipe com menos risco. Se a projeção mostra folga, o gestor tem mais margem de movimento. Se mostra aperto, ele pode esperar.
Em negócio em crescimento, essa leitura é decisiva. Crescer sem caixa costuma trazer mais pressão do que resultado. O fluxo evita que a expansão consuma dinheiro antes de gerar retorno suficiente.
O controle funciona como filtro de decisão. Em vez de aprovar compra só porque surgiu uma oportunidade, a empresa avalia o impacto no saldo futuro. Em vez de contratar no impulso, verifica se a folha suporta a mudança. Em vez de ampliar estoque sem critério, observa se haverá dinheiro para repor a mercadoria depois.
Isso é especialmente útil quando a demanda oscila. O fato de haver movimento comercial não significa que o caixa esteja pronto para bancar novo compromisso fixo. O controle ajuda a separar oportunidade real de pressão desnecessária.
Antes de assumir novo gasto, vale olhar não só o valor da despesa, mas o efeito dela sobre os próximos dias. Uma decisão boa no papel pode apertar a operação logo adiante se o calendário estiver pesado.
Quando o fluxo de caixa vira base da decisão, a empresa troca impulso por critério. Isso reduz erro e deixa a gestão mais previsível.
Reconheça os sinais de aperto antes que o problema cresça
Alguns sinais aparecem antes da falta de dinheiro virar crise. Entre eles estão atraso frequente de recebimento, uso constante de limite bancário, pagamento de contas em atraso e pressão para empurrar fornecedores.
Quando isso acontece, a empresa precisa agir rápido. O primeiro passo é entender se o problema é pontual, sazonal ou recorrente. Cada situação pede resposta diferente.
Se a dificuldade for passageira, o ajuste pode envolver renegociação de prazo, aceleração de cobrança ou revisão do calendário de pagamento. Se for recorrente, o modelo de operação precisa ser revisto com mais cuidado.
Outro sinal importante é a sensação de que o faturamento está bom, mas o dinheiro nunca sobra. Isso costuma indicar descompasso entre venda, recebimento e pagamento. Também merece atenção quando a empresa adianta despesas com frequência para segurar a operação. Se isso vira hábito, o caixa perde fôlego.
O ponto central é não esperar a conta vencer para olhar o controle. Quanto antes a empresa enxerga o aperto, maiores são as opções de ajuste. O fluxo de caixa serve exatamente para dar tempo de reação.
Quando a empresa reconhece a tendência cedo, pode reorganizar prioridades e evitar que um problema pequeno se torne rotina de emergência. O ganho está em agir antes, não depois.
Erros comuns que enfraquecem o fluxo de caixa
Um erro frequente é registrar só o que já entrou e esquecer o que foi vendido, mas ainda não foi recebido. Outro problema é lançar despesas em bloco, sem data certa, o que distorce a previsão e bagunça a leitura do período.
Há ainda a prática de olhar apenas o saldo bancário. Esse número mostra o presente, mas não mostra os compromissos que vencem em seguida. O gestor precisa comparar saldo e agenda de pagamentos.
Também é comum deixar pequenas despesas fora do controle. Sozinhas, elas parecem irrelevantes. Juntas, porém, podem apertar o caixa e esconder desperdícios.
Outro erro é tratar a projeção como promessa fechada. O fluxo muda conforme a operação muda. Se o gestor acredita que o quadro está terminado, ele para de enxergar risco real. O controle só funciona bem quando permanece vivo.
Uma falha adicional é permitir que cada pessoa lance de um jeito. Quando a classificação varia de uma área para outra, a leitura geral fica confusa. O sistema pode ser simples, mas precisa ser padronizado.
O melhor antídoto para esses erros é disciplina com rotina curta, informação clara e revisão frequente. O fluxo não precisa ser sofisticado para ser útil, mas precisa ser seguido sempre do mesmo jeito.
Checklist para manter o controle em dia
- Confira o saldo disponível no início do dia.
- Registre entradas quando a venda for confirmada.
- Atualize saídas com data e finalidade.
- Revise a projeção sempre que houver mudança relevante.
- Compare previsto e realizado ao fim do expediente.
- Separe retirada pessoal das despesas da empresa.
- Observe os próximos vencimentos antes de aprovar novos gastos.
Esse checklist funciona melhor quando entra na rotina da empresa. Se ele só é usado em momentos de aperto, perde boa parte do valor. O ideal é incorporá-lo ao trabalho normal, com responsáveis definidos e revisão frequente.
Se houver dúvida sobre a ordem, comece sempre pelo que já é certo, depois avance para o que está previsto e, por fim, revise o que pode mudar. Essa sequência reduz erro e impede que o controle seja construído sobre a informação mais incerta.
Uma rotina simples costuma ser mais eficiente do que um modelo muito elaborado. O que faz diferença é a constância. Fluxo de caixa bom é aquele que a empresa consegue manter no dia a dia sem transformar o processo em peso extra.
Quando agir imediatamente
Se a projeção mostrar saldo negativo em breve, o gestor precisa agir antes do vencimento. As alternativas mais comuns são acelerar cobranças, renegociar datas, suspender compras não urgentes ou rever a forma de pagamento aos fornecedores.
Em alguns casos, o problema não é falta de venda, e sim prazo desalinhado entre recebimento e pagamento. Corrigir esse descompasso já melhora o caixa sem exigir mudança radical na operação.
O ideal é usar o controle como base para decisões rápidas, não como registro de problemas já consumados. Quando a reação acontece logo após a revisão, a empresa ainda tem espaço para rearrumar o calendário e preservar a atividade principal.
Às vezes, o ajuste está em empurrar uma despesa que pode esperar. Em outras, está em antecipar uma entrada já prevista. O importante é que a decisão saia do fluxo de caixa e não do improviso.
Quanto antes a empresa percebe o aperto, maior é a chance de atravessar o período sem comprometer a operação. O controle existe para isso: dar visão antecipada, proteger o saldo e apoiar a gestão com informação simples, clara e atualizada.
Perguntas frequentes sobre fluxo de caixa
Qual é a diferença entre fluxo de caixa e faturamento? Faturamento é o total vendido. Fluxo de caixa mostra quando o dinheiro entra e quando sai, o que pode ser bem diferente do faturamento.
Preciso usar sistema para controlar o fluxo de caixa? Não necessariamente. Uma planilha bem preenchida já funciona, desde que a rotina de atualização seja seguida com disciplina.
Com que frequência devo revisar o caixa? O ideal é revisar todos os dias úteis. Em empresas com movimento intenso, essa checagem pode precisar ser mais frequente.
Como prever falta de caixa? Some o saldo disponível às entradas previstas e subtraia as saídas programadas. Se o resultado ficar apertado ou negativo, o problema já está sinalizado.
O fluxo de caixa serve para empresa pequena? Sim. Negócios menores costumam sentir ainda mais o efeito de atraso de recebimento e pagamento concentrado, então o controle é ainda mais útil.
O que fazer quando o caixa aperta? Revise vencimentos, acelere cobranças e corte gastos que podem esperar. Se o aperto se repetir, é sinal de que a empresa precisa ajustar a rotina financeira.
Posso misturar despesas pessoais e da empresa? Não é recomendável. Essa mistura prejudica a leitura do resultado e dificulta qualquer previsão confiável.
O que observar além do saldo do banco? É preciso olhar o que já está comprometido, o que ainda vai vencer e o que depende de recebimento futuro. O saldo sozinho não mostra a pressão dos próximos compromissos.
Por que registrar a data de cada movimento? Porque a ordem dos eventos muda o caixa. Uma entrada que parece boa no papel pode chegar depois de uma saída importante e, nesse caso, não resolver o aperto do período.
O que fazer quando a projeção dá folga? Usar a folga com critério, sem confundir disponibilidade com excesso. A sobra pode servir para compras planejadas, reforço operacional ou reserva para o próximo ciclo.
Como evitar erro de lançamento? Padronize quem registra, quando registra e qual informação precisa entrar no controle. Quanto mais simples for a regra, menor a chance de falha.
Perguntas frequentes
Qual é a diferença entre fluxo de caixa e faturamento?
Faturamento é o total vendido. Fluxo de caixa mostra quando o dinheiro entra e quando sai, o que pode ser bem diferente do faturamento.
Preciso usar sistema para controlar o fluxo de caixa?
Não necessariamente. Uma planilha bem preenchida já funciona, desde que a rotina de atualização seja seguida com disciplina.
Com que frequência devo revisar o caixa?
O ideal é revisar todos os dias úteis. Em empresas com movimento intenso, essa checagem pode precisar ser mais frequente.
Como prever falta de caixa?
Some o saldo disponível às entradas previstas e subtraia as saídas programadas. Se o resultado ficar apertado ou negativo, o problema já está sinalizado.
O fluxo de caixa serve para empresa pequena?
Sim. Negócios menores costumam sentir ainda mais o efeito de atraso de recebimento e pagamento concentrado, então o controle é ainda mais útil.
O que fazer quando o caixa aperta?
Revise vencimentos, acelere cobranças e corte gastos que podem esperar. Se o aperto se repetir, é sinal de que a empresa precisa ajustar a rotina financeira.
Guia produzido pela Redação IMAGINE Notícias. Atualizado em 8 de outubro de 2026.
 IMAGINE CompanyQuer mais clientes vindo do digital?Tráfego pago, sites e Google Meu Negócio com foco em vendas.Pedir diagnóstico →
Mais de Negócios
Gestão de fazenda reduz falhas com rotina e indicadores
Rotinas, registros, indicadores e manutenção preventiva ajudam a reduzir falhas e dar mais previsibilidade ao trabalho no campo.
n8n automatiza processos na empresa em 8 passos
O guia orienta como escolher, desenhar, testar e manter fluxos que reduzem retrabalho e conectam tarefas sem depender de rotina manual.
Landing page converte mais em 11 passos com oferta clara
Uma landing page eficiente reduz dúvida, corta distrações e leva o visitante ao formulário com menos atrito.
GPA homologa R$ 4,568 bilhões em dívidas e anuncia captação
Justiça de São Paulo homologou a recuperação extrajudicial; credores que representam 57,49% aprovaram o plano e o grupo seguirá para formalizar instrumentos e captar R$ 200 milhões.
Veja também
Mercado precifica eleição e dólar volta a superar R$ 5
Após o rali do primeiro turno, Ibovespa ajusta e investidores monitoram pesquisas, juros dos EUA e petróleo
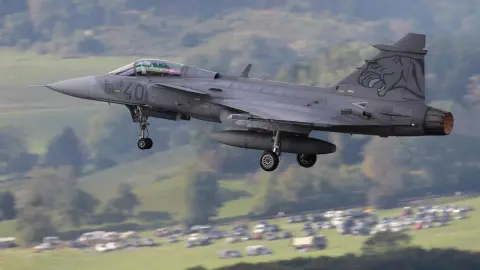
Primeiro Gripen E produzido no Brasil inicia campanha de voo
Aeronave montada pela Embraer em Gavião Peixoto entrou na fase de ensaios antes da entrega à FAB.
Câmara de Goiânia elege Mesa Diretora neste sábado às 9h
Sessão especial vai definir presidente, vices, secretários, corregedores e integrantes das 22 comissões para o biênio 2027/2028, antes da saída de Romário Policarpo.
Aparecida de Goiânia abre 2.956 vagas imediatas na Educação
Edital reúne vagas imediatas e cadastro reserva para níveis médio e superior; inscrições vão de 9 de novembro a 9 de dezembro de 2026.