Mercado imobiliário: o que a reeleição de Lula significa para quem compra e constrói
Minha Casa, Minha Vida responde por 86,7% dos lançamentos e segue no plano de governo; juros altos e risco fiscal seguem como principal freio, dizem entidades do setor
Resumo da notícia
- O Minha Casa, Minha Vida respondeu por 86,7% das unidades lançadas entre setembro de 2025 e agosto de 2026, segundo a Abrainc.
- O plano de governo de Lula mantém o programa, inclusive com a modalidade Compra Assistida.
- O crédito habitacional cresceu 23% no 1º semestre, para R$ 180,9 bilhões.
- Para a Abrainc, cada ponto a menos na Selic devolve o acesso ao financiamento a cerca de 160 mil famílias.
Análise 360 do resultado, parte 3 de 7. A reeleição de Luiz Inácio Lula da Silva (PT) mantém em vigor o motor que tem sustentado o mercado imobiliário brasileiro mesmo com juros altos: o Minha Casa, Minha Vida. O plano de governo registrado no TSE prevê a continuidade do programa, inclusive com a modalidade Compra Assistida. A principal dúvida do setor é outra: a velocidade de queda dos juros, que depende da confiança no ajuste das contas públicas.
O peso do Minha Casa, Minha Vida
Dados da Associação Brasileira de Incorporadoras Imobiliárias (Abrainc) citados pelo portal Portas mostram que, entre setembro de 2025 e agosto de 2026, o programa respondeu por 86,7% das unidades lançadas e 83% das vendidas no país. Representantes do setor defenderam ao longo da campanha que o programa fosse tratado como política de Estado, mantido independentemente do resultado. O Secovi-SP pediu que os recursos do FGTS e da poupança continuem direcionados à habitação.
Crédito e juros
O crédito habitacional cresceu 23% no primeiro semestre e chegou a R$ 180,9 bilhões, segundo a Ademi-RJ. A Câmara Brasileira da Indústria da Construção (CBIC) projetou crescimento de 10% nas vendas em 2026. "Temos capacidade de crescer 10% em 2026, apesar da taxa de juros alta, porque a demanda continua crescendo", disse o presidente da entidade.
Pelas contas da Abrainc, cada ponto percentual de queda na Selic devolve o acesso ao financiamento a cerca de 160 mil famílias. É aí que o resultado da eleição pesa: antes da votação, gestores do mercado financeiro projetavam alta dos juros longos em caso de reeleição de Lula, por causa da dúvida sobre a trajetória fiscal. Juros longos mais altos encarecem o crédito para quem compra fora do programa habitacional e o financiamento das construtoras.
O que observar
Para o comprador, o efeito imediato é pequeno: o financiamento contratado tem taxa travada no contrato, e o Minha Casa, Minha Vida segue com subsídio e juros abaixo do mercado para as faixas de renda atendidas. Para o médio e alto padrão, o ritmo vai depender dos próximos passos do Banco Central e do sinal fiscal do novo mandato. Economistas como Claudia Moreno, do C6 Bank, esperam a Selic em 13,75% até o fim de 2026.
Perguntas frequentes
O Minha Casa, Minha Vida continua com a reeleição de Lula?
Sim. O plano de governo registrado no TSE prevê a continuidade do programa, inclusive com a modalidade Compra Assistida.
Os juros do financiamento imobiliário vão subir?
Depende da Selic e dos juros longos, que reagem à confiança nas contas públicas. Contratos já assinados mantêm a taxa travada.
Mais de Mercado Imobiliário
Carteira da Caixa cresce 15,5%, poupança só 4,1%, e juros podem subir
Vice-presidente confirma estudo de reajuste das taxas, sem valor nem data; carteira imobiliária soma R$ 1,043 trilhão e depósitos crescem bem menos.
Déficit de 750 mil moradias força eleição antecipada na Espanha
Crise de oferta de imóveis e disparada dos aluguéis dissolvem parlamento espanhol; debate traz alertas para o mercado imobiliário e habitação no Brasil.
Guarulhos integra imóveis ao CIB antes do prazo de 2027
Prefeitura concluiu a integração dos imóveis com cadastro municipal atualizado ao sistema nacional e orienta proprietários a revisar dados na Rede Fácil para evitar atrasos.
Bancos e registros testam crédito imobiliário em março de 2027
Instituições e ONR planejam integrar financiamento, garantia e registro por blockchain para reduzir prazos e evitar retrabalho.
Veja também
Resultado das loterias de 15 de novembro de 2026: Mega-Sena, Lotofácil, Quina, Dia de Sorte e Timemania
Mega-Sena acumula; veja as dezenas de todos os jogos e o próximo prêmio
Diagnóstico de custos ajuda a priorizar cortes sem parar a operação
Guia mostra como mapear despesas, avaliar riscos e testar mudanças antes de aplicá-las em toda a operação.
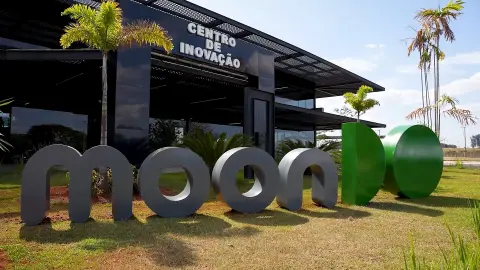
AI Festival leva oficinas de ChatGPT e Claude a Uberaba no dia 23
Evento no Moon Hub, das 8h às 18h, tem palestras pela manhã e duas oficinas à tarde sobre uso de inteligência artificial no trabalho e nos negócios.